Uno de los mayores mitos del mundo de las finanzas es que para invertir necesitas mucho dinero. Que la bolsa es cosa de ricos, de gente con decenas de miles de euros esperando en una cuenta. Pues no. Hoy puedes empezar a invertir con lo que cuesta una cena o una suscripción al mes.
Invertir con poco dinero no solo es posible, es precisamente lo más inteligente que puedes hacer cuando empiezas. Porque el factor más poderoso de la inversión no es cuánto metes, sino cuánto tiempo tienes por delante. Y cuanto antes empieces, más trabaja el interés compuesto a tu favor.
En esta guía te voy a explicar cómo invertir con poco dinero de forma real y sin riesgos innecesarios: qué opciones tienes, desde cuánto puedes empezar y cuál es la estrategia que más sentido tiene si estás comenzando desde cero. Vamos a ello.
Tabla de Contenidos
Antes de invertir con poco dinero: lo que necesitas tener
Lo mismo que cuando tienes más: la base. Invertir con poco dinero tiene el mismo requisito previo que invertir con mucho. Saltártelo es el error más común.
Sin deudas de intereses altos. Si tienes deudas de tarjeta o préstamos personales al 15-20%, págalas primero. Ninguna inversión segura te renta lo que te cobran esos intereses.
Con fondo de emergencia. Antes de invertir un solo euro, asegúrate de tener entre 3 y 6 meses de gastos guardados en un sitio seguro y líquido. Si no lo tienes y surge un imprevisto, tendrás que vender tu inversión a la fuerza, quizá con pérdidas.
Solo cuando tienes esas dos cosas resueltas, el dinero que destinas a invertir es dinero real de inversión: dinero que no vas a necesitar en años y que puede trabajar a largo plazo sin que lo toques.
Desde cuánto se puede invertir
Aquí está la sorpresa para mucha gente: desde muy poco. La barrera de entrada para invertir ha caído enormemente en los últimos años.
Con fondos indexados puedes empezar desde 1 euro en algunas plataformas. Con ETFs, desde el precio de una participación (muchas veces menos de 10-20 euros). Con cuentas remuneradas, desde cero.
Lo que importa no es la cantidad con la que empiezas, sino la constancia. Invertir 50 o 100 euros al mes durante años, gracias al interés compuesto, puede convertirse en un patrimonio considerable. La clave está en empezar pronto y ser regular, no en esperar a tener más.
Las 6 mejores opciones para invertir con poco dinero
Vamos con las opciones concretas, de menos a más riesgo y complejidad.
1. Cuenta remunerada (sin riesgo, para tu fondo de emergencia)
No es técnicamente «invertir» en el sentido tradicional, pero es el primer paso para que tu dinero genere algo mientras esperas. Una cuenta remunerada te paga un interés por tener el dinero ahí, sin riesgo y con disponibilidad total.
Es ideal para guardar tu fondo de emergencia o dinero que puedas necesitar pronto. Plataformas como Trade Republic ofrecen cuentas remuneradas con rentabilidades que han rondado el 2-3% TAE, sin comisiones y con tu dinero protegido por el Fondo de Garantía de Depósitos hasta 100.000 euros.
Puedes abrir tu cuenta en Trade Republic y empezar a generar rentabilidad con tu dinero seguro desde hoy mismo.
2. Fondos indexados (la opción estrella para principiantes)
Esta es la opción que más sentido tiene para la mayoría de principiantes que buscan opciones reales a largo plazo. Un fondo indexado replica un índice (como el S&P 500 o el MSCI World), invirtiendo en cientos de empresas a la vez con una sola compra.
Ventajas: comisiones muy bajas, diversificación total, no necesitas saber nada de análisis de empresas, y en España tienen la ventaja fiscal de los traspasos (puedes cambiar de fondo sin pagar impuestos). Puedes empezar con muy poco y hacer aportaciones periódicas automáticas desde 1 euro en plataformas como MyInvestor.
Históricamente han rentado en torno a un 7% anual de media a largo plazo, aunque con altibajos. Es dinero para el largo plazo, no para tocarlo en 2-3 años.
3. ETFs (similar a los fondos, con matices)
Los ETFs son parecidos a los fondos indexados (replican índices, son baratos y diversificados), pero cotizan en bolsa como acciones. Se compran y venden en tiempo real.
La diferencia clave en España: los ETFs no tienen la ventaja fiscal del traspaso, así que cada vez que vendes con ganancias pagas impuestos. Para alguien que invierte a largo plazo y no piensa vender, no es un problema, pero conviene saberlo.
Te lo explico en detalle en mi guía sobre ETF vs fondo indexado.
4. Aportaciones periódicas: el truco del inversor inteligente
Más que una opción de producto, es una estrategia. Consiste en invertir una cantidad fija cada mes, pase lo que pase en el mercado. 50 euros, 100, lo que puedas.
¿Por qué funciona tan bien? Porque eliminas el riesgo de entrar en un mal momento (a veces compras caro, a veces barato, y se equilibra), automatizas el hábito sin pensar, y aprovechas el interés compuesto al máximo. Es la estrategia más simple y más efectiva para quien empieza a invertir con poco dinero.
5. Depósitos a plazo fijo (sin riesgo, para plazos cortos)
Si tienes un dinero que no necesitas durante 6, 12 o 24 meses pero quieres que genere algo sin ningún riesgo, los depósitos a plazo fijo son una opción. Te dan un interés fijo a cambio de no tocar el dinero durante ese tiempo.
Menos rentabilidad que los fondos indexados, pero sin ningún riesgo de perder capital. Ideales para objetivos concretos a corto plazo: ahorrar para una compra, una reforma, un viaje.
6. Formarte (la inversión con mayor retorno)
No es un producto financiero, pero es la inversión con mejor retorno que existe cuando empiezas desde cero. Antes de poner dinero en cualquier producto, entiende qué haces y por qué.
Un inversor formado no vende presa del pánico cuando el mercado cae, no cae en estafas, no toma decisiones impulsivas. Esa diferencia, a lo largo de los años, vale miles de euros.
Si quieres aprender a invertir de forma sólida desde cero, en mi reseña del curso de inversión en bolsa para principiantes te cuento uno pensado justo para quien empieza sin conocimientos.
Cómo generar ganancias invirtiendo con poco dinero
Invertir con poco dinero no significa conformarse con rentabilidades mínimas. Con los productos adecuados y tiempo suficiente, puedes generar ganancias reales aunque empieces con cantidades pequeñas.
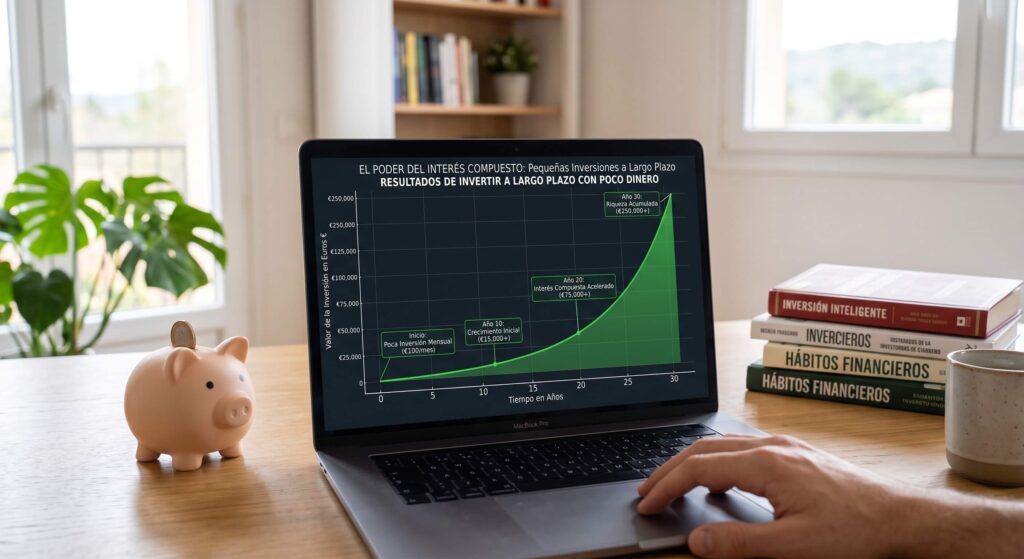
La clave está en combinar dos cosas: un producto con rentabilidad razonable (como los fondos indexados, que históricamente han rentado en torno al 7% anual de media a largo plazo) y la reinversión constante de lo que ganas. Cada euro de ganancia que reinviertes genera más ganancias a su vez. Así funciona el interés compuesto, y es especialmente potente cuando empiezas pronto aunque sea con poco.
Invertir 100 euros al mes durante 20 años con una rentabilidad media del 7% te deja con aproximadamente 52.000 euros, habiendo aportado solo 24.000. La diferencia la generan las ganancias reinvertidas. No es magia, es constancia y tiempo.
Pequeñas inversiones seguras y rentables
Si tu prioridad es no arriesgar, existen opciones de pequeñas inversiones seguras donde tu capital está protegido:
- Cuenta remunerada: disponibilidad total, sin riesgo, rentabilidad en torno al 2-3% TAE. Ideal para tu fondo de emergencia o dinero que puedas necesitar pronto.
- Depósito a plazo fijo: rentabilidad fija garantizada a cambio de no tocar el dinero durante el plazo pactado. Sin riesgo de perder capital.
- Fondos indexados de renta fija: menos rentabilidad que los de renta variable, pero con mucha menos volatilidad. Buen punto intermedio para quien quiere empezar sin sobresaltos.
La regla es siempre la misma: a menor riesgo, menor rentabilidad potencial. Las inversiones pequeñas seguras y rentables existen, pero no esperes multiplicar tu dinero con ellas. Su función es proteger y hacer crecer tu dinero despacio, sin sustos.
Errores que debes evitar al invertir con poco dinero
Esperar a tener más. El «cuando tenga más dinero empiezo a invertir» es la frase que más patrimonio destruye. Empieza con lo que tengas. El tiempo vale más que la cantidad.
Buscar rentabilidades rápidas. Las inversiones que prometen multiplicar tu dinero en poco tiempo son estafas o apuestas de altísimo riesgo. Invertir con poco dinero de forma seria es lento y aburrido, y eso es bueno.
Invertir sin diversificar. Meter todo en una sola acción o un solo activo es apostar, no invertir. Los fondos indexados ya te dan diversificación total desde el primer euro.
Mirar la inversión cada día. Revisar tu cartera a diario solo genera ansiedad y malas decisiones. Inviertes, automatizas, y revisas cada pocos meses como mucho.
Vender cuando el mercado cae. El mayor error del inversor principiante. Las caídas son parte del proceso, son temporales. Quien vende asustado convierte una pérdida temporal en una pérdida real. Quien aguanta, gana a largo plazo.
Cuánto puedes llegar a tener invirtiendo poco cada mes
Para que lo veas con números reales, un ejemplo conservador con fondos indexados al 7% anual de media:
Invirtiendo 100 euros al mes durante 20 años: habrás aportado 24.000 euros, pero gracias al interés compuesto tendrías aproximadamente 52.000 euros. El doble, solo por ser constante.
Con 200 euros al mes durante 20 años: ~104.000 euros con una aportación total de 48.000.
No es magia, es matemática. Y funciona igual de bien con poco dinero que con mucho, la diferencia es solo el resultado final. Por eso la clave de cómo invertir con poco dinero no es la cantidad, sino empezar y no parar.
Preguntas frecuentes sobre invertir con poco dinero
¿Cuánto dinero mínimo necesito para empezar a invertir? Depende del producto, pero hoy puedes empezar con 1 euro en fondos indexados en algunas plataformas. Lo importante no es la cantidad inicial, sino la constancia de las aportaciones.
¿Es seguro invertir con poco dinero? Depende del producto. Las cuentas remuneradas y depósitos no tienen riesgo (cubiertas por el FGD). Los fondos indexados tienen riesgo de mercado pero están muy diversificados. Lo que no es seguro es no invertir: la inflación erosiona tu dinero parado.
¿Puedo perder todo mi dinero invirtiendo en fondos indexados? Perderlo todo es prácticamente imposible, porque estás diversificado en cientos de empresas. Sí puede haber caídas temporales, pero a largo plazo el mercado históricamente siempre se ha recuperado.
¿Qué es mejor, ahorrar o invertir? Las dos cosas tienen su sitio. Ahorra para tu fondo de emergencia y objetivos a corto plazo. Invierte el excedente a largo plazo para que crezca. No son alternativas, son complementarias.
¿Necesito mucho tiempo para gestionar mis inversiones? No. Con fondos indexados y aportaciones automáticas, una vez configurado te lleva 15 minutos al mes. Es lo más pasivo que existe.
Conclusión
Ya sabes cómo invertir con poco dinero: asegura primero tu fondo de emergencia y sin deudas malas, luego elige tu producto (cuenta remunerada para el dinero seguro, fondos indexados para el largo plazo), automatiza aportaciones periódicas y no toques nada.
La cantidad con la que empiezas importa mucho menos de lo que crees. Lo que de verdad marca la diferencia es empezar pronto y ser constante. Cada mes que esperas es un mes menos de interés compuesto trabajando para ti.
Empieza hoy con lo que tengas, aunque sea poco. Tu yo del futuro te lo agradecerá.
Este artículo es informativo y no constituye asesoramiento financiero. Invertir conlleva riesgos; fórmate bien antes de tomar decisiones.
¿Cuánto estás pensando invertir al mes para empezar? Cuéntamelo en los comentarios.