Ahorras un mes, te lo fundes al siguiente y nunca sabes muy bien en qué se te va el dinero. Si te suena, tranquilo, le pasa a casi todo el mundo. Y la solución quizá no sea una app complicada ni una hoja de cálculo imposible, sino un cuaderno y un método japonés de hace más de un siglo.
El kakebo lleva más de un siglo ayudando a la gente a tomar el control de su dinero con algo tan simple como anotar a mano lo que gastan. Sin tecnología, sin complicaciones, solo consciencia y constancia.
En esta guía te voy a explicar qué es el método kakebo y cómo aplicarlo paso a paso para ahorrar de verdad. Es sencillo, no necesita conocimientos de finanzas y puedes empezar hoy mismo con papel y boli. Vamos a ello.
Tabla de Contenidos
Qué es el método kakebo
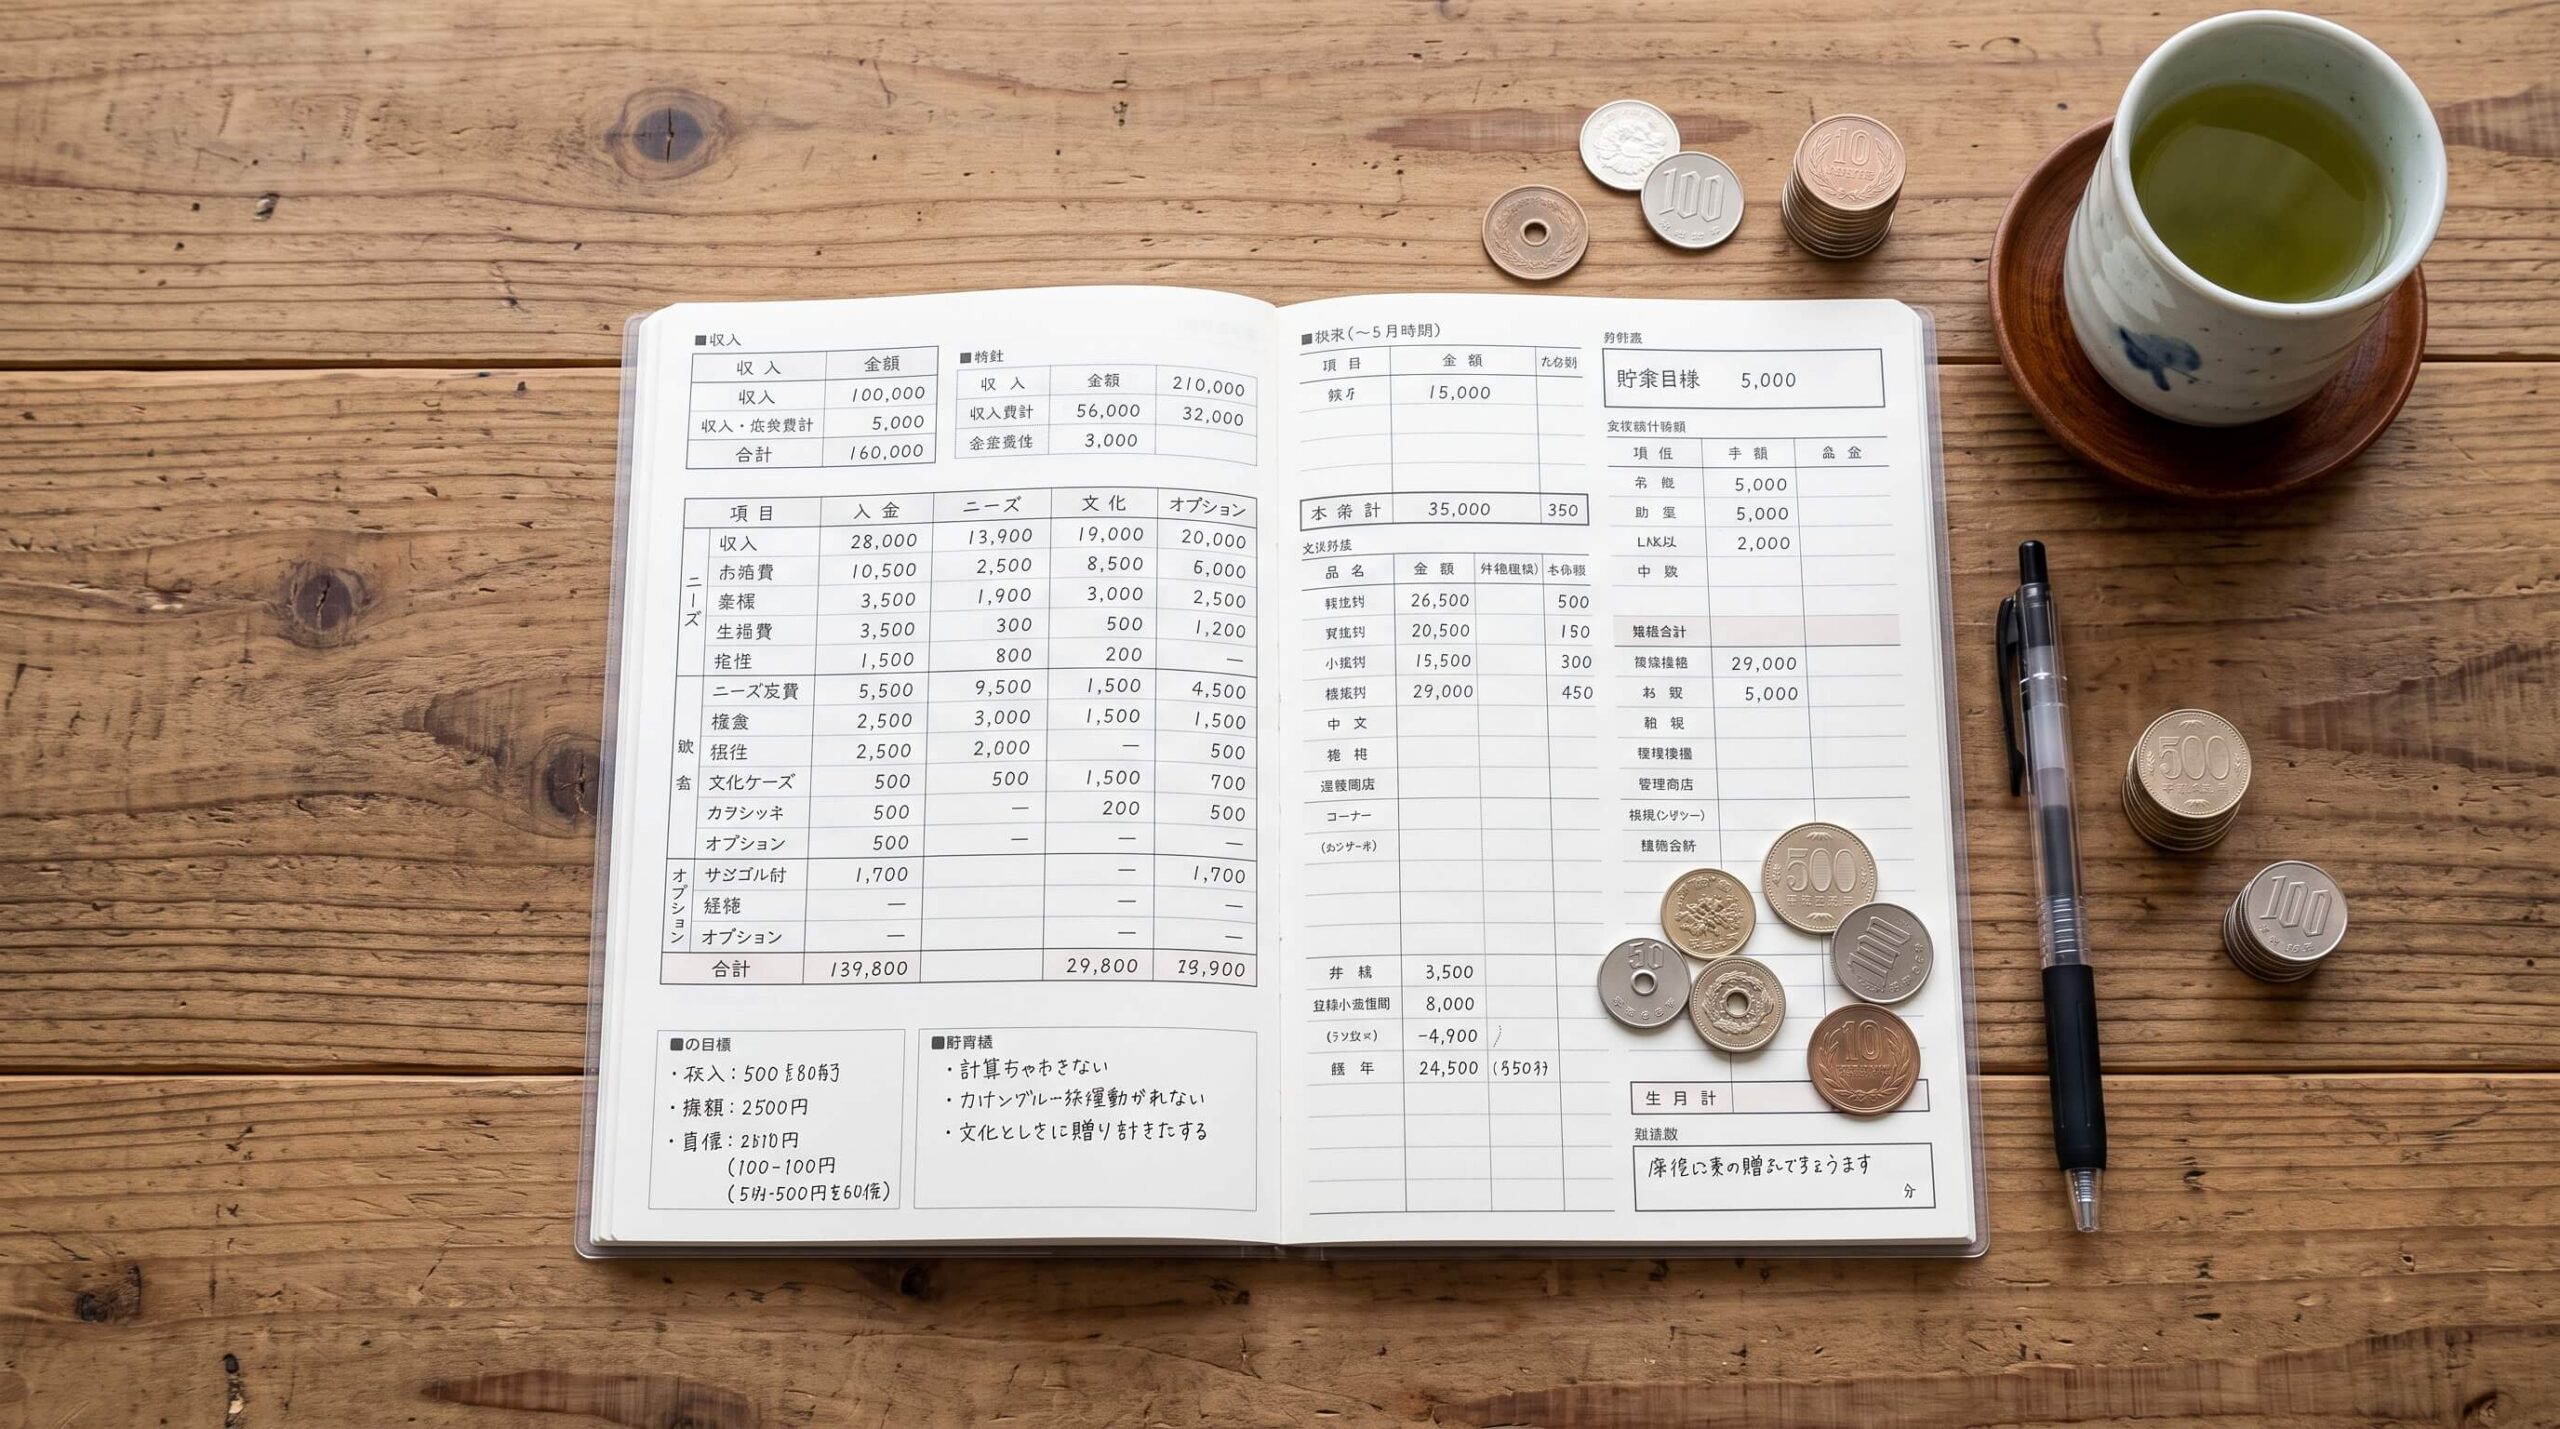
Empecemos por el principio. El método kakebo (家計簿, que significa «libro de cuentas del hogar») es un sistema japonés de gestión del dinero creado a principios del siglo XX por la periodista Motoko Hani, considerada la primera mujer periodista de Japón.
Su idea era sencilla pero poderosa: dar a las personas una herramienta para controlar sus finanzas domésticas con solo papel, lápiz y un poco de constancia. Más de cien años después, sigue funcionando y tiene millones de seguidores en todo el mundo.
Lo que diferencia a este sistema de otros de ahorro es su filosofía. No se centra en privarte de todo ni en hojas de cálculo automáticas. Se centra en algo más profundo: que seas consciente de en qué gastas tu dinero, escribiéndolo a mano. Ese acto de anotar cada gasto crea un compromiso que las apps automáticas no consiguen.
Por qué funciona tan bien el método kakebo
Quizá te preguntes cómo algo tan simple como anotar gastos puede marcar la diferencia. Pues la clave está precisamente en su simplicidad y en la psicología detrás.
Como recuerda el Banco de España en su portal de educación financiera, llevar un control de ingresos y gastos es la base de una buena salud financiera. Cuando registras cada gasto a mano, te obligas a ser consciente de él. Ese café, esa compra impulsiva, esa suscripción… al escribirlos, dejan de ser invisibles. Y lo que se hace visible, se puede controlar. El kakebo convierte tus gastos automáticos en decisiones conscientes.
Además, la fricción física de escribir a mano es justo lo que genera el cambio. Es más fácil gastar sin pensar cuando el dinero es un número en una app. Cuando tienes que pararte a anotarlo en un cuaderno, es más fácil que te lo pienses dos veces. Esa pequeña pausa ayuda a gastar de forma más consciente.
Los 4 pasos del método kakebo
Vamos a la parte práctica. El método se organiza en cuatro pasos claros que se repiten cada mes. Es un ciclo mensual sencillo.
Paso 1: planifica al empezar el mes
El método kakebo empieza aquí. Al comienzo de cada mes, anota tus ingresos fijos:
- Nómina
- Pensiones o ayudas
- Ingresos por trabajos adicionales
- Otros ingresos habituales
Después, tus gastos fijos:
- Alquiler o hipoteca
- Electricidad y suministros
- Internet y teléfono
- Seguros y cuotas
- Transporte
Resta los gastos fijos de los ingresos, y lo que queda es el dinero con el que cuentas para el resto del mes. Con esa cifra clara, decide cuánto quieres ahorrar este mes. Aquí está la clave del método: el ahorro se decide al principio, no se deja para ver «lo que sobra». Te pagas a ti primero.
Paso 2: clasifica tus gastos en 4 categorías
El kakebo organiza todos tus gastos variables en cuatro categorías muy claras:
- Supervivencia: lo esencial para vivir (alimentación, transporte, salud, productos básicos del hogar).
- Ocio: lo que haces por disfrutar (restaurantes, cine, salidas, viajes, hobbies).
- Cultura: lo que te forma o enriquece (libros, cursos, museos, actividades culturales).
- Extras: lo imprevisto o los caprichos (regalos, compras puntuales, imprevistos).
Clasificar cada gasto en su categoría te da una foto clarísima de a dónde va tu dinero. Mucha gente descubre que gasta muchísimo más en «ocio» o «extras» de lo que creía.
Paso 3: anota cada gasto durante el mes
Aquí está el corazón del método: durante todo el mes, anota cada gasto que hagas, en su categoría, en el momento en que ocurre o al final del día.
Sí, todo. Hasta el café de la máquina y el paquete de chicles. Puede parecer tedioso al principio, pero en pocos días se convierte en un hábito de dos minutos que te cambia la relación con el dinero. Cada anotación es un momento de consciencia.
Puedes hacerlo en un cuaderno bonito específico de kakebo o en una libreta normal. Lo importante no es el soporte, sino el acto de registrar a mano.
Paso 4: reflexiona al final del mes
Al terminar el mes, llega el paso que hace especial a este método: la reflexión. Sumas tus gastos por categoría y respondes a cuatro preguntas:
¿Cuánto dinero tenías? ¿Cuánto has ahorrado? ¿Cuánto has gastado? ¿Cómo puedes mejorar el mes que viene?
Este momento de reflexión es oro. Ver en negro sobre blanco en qué se fue tu dinero y compararlo con tu objetivo genera un autoconocimiento financiero que ninguna app te da. Y con esa información, el mes siguiente ajustas y mejoras.
Un ejemplo práctico del método kakebo
Para que lo veas claro, imagina que cobras 1.800 euros al mes. Tus gastos fijos serían:
- Vivienda: 700 €
- Suministros: 100 €
- Transporte: 100 €
- Otros gastos fijos: 50 €
Total gastos fijos: 950 €
Decides ahorrar 200 euros este mes. Así que te quedan: 1.800 − 950 − 200 = 650 euros para tus gastos variables del mes.
Durante el mes vas anotando cada gasto en su categoría, así:
| Gasto | Cantidad | Categoría |
|---|---|---|
| Compra supermercado | 65 € | Supervivencia |
| Café | 2 € | Ocio |
| Libro | 18 € | Cultura |
| Cena | 25 € | Ocio |
| Regalo | 20 € | Extras |
Al terminar el mes sumas por categorías y descubres, por ejemplo, que en «ocio» gastaste más de lo que creías. El mes siguiente, con esa información, ajustas ese gasto y logras tu objetivo de ahorro. Así funciona el kakebo: usas tus propios números para tomar mejores decisiones, sin eliminar todo, solo ajustando donde hace falta.
Qué hacer con lo que ahorras
El kakebo te ayuda a ahorrar, pero el dinero ahorrado no debería quedarse parado perdiendo valor por la inflación. Ese es el siguiente paso.
Una vez tengas un colchón acumulado, plantéate ponerlo a trabajar. Una cuenta remunerada es un buen primer paso para que tu ahorro genere algo sin riesgo. Y si quieres ir más allá, puedes empezar a invertir a largo plazo.
Te dejo esta guía sobre cómo ahorrar 10.000 euros en un año que combina genial con el kakebo, y esta otra sobre cómo hacer un presupuesto personal si quieres un método complementario. Ahorrar es el primer paso; hacer crecer ese dinero es el siguiente.
Kakebo en papel vs aplicación: ventajas y desventajas
Una de las dudas más habituales es si hacer el kakebo en un cuaderno o en una app. Las dos opciones tienen ventajas, así que aquí las comparo para que elijas con criterio:
| Papel | Aplicación |
|---|---|
| Mayor reflexión al escribir a mano | Más automatización |
| Sencillo, solo necesitas libreta | Más cómodo y rápido |
| No depende del móvil ni pilas | Categoriza los gastos por ti |
| Te obliga a ser consciente | Registra sin esfuerzo |
| Más lento de registrar | Puede quitarte el momento de reflexión |
¿Cuál elegir? El que puedas mantener de forma constante. El papel potencia más la consciencia (que es la esencia del kakebo), pero si sabes que no vas a sacar la libreta cada día y una app te mantiene enganchado, mejor la app. La peor opción es la que abandonas a la semana.
Mi consejo: si puedes, prueba el cuaderno los primeros dos o tres meses para interiorizar el método, y luego decide. Muchas personas descubren que el papel les cambia la relación con el dinero de una forma que la app no consigue.
Plantilla Kakebo mensual gratis para descargar
Para que no tengas que crear tu plantilla del método kakebo desde cero, te he preparado una lista para imprimir y usar. Es totalmente gratuita, sin registro ni nada a cambio. Incluye:
- Ingresos del mes y ahorro objetivo
- Espacio para tus gastos fijos
- Las cuatro categorías (supervivencia, ocio, cultura y extras)
- Total gastado y total ahorrado
- Un apartado de reflexión mensual con las cuatro preguntas clave
Puedes descargar la plantilla Kakebo aquí, imprimirla y empezar este mismo mes. Está pensada para rellenar a mano, que es como mejor funciona el método.
¿Merece la pena el método kakebo en 2026?
Con tantas apps de finanzas automáticas, quizá te preguntes si un método de papel de hace un siglo sigue teniendo sentido hoy. Mi opinión honesta: sí, para el objetivo adecuado.
El kakebo no es la herramienta más rápida ni la más cómoda. Si solo quieres ver tus gastos ordenados sin esfuerzo, una app te lo da mejor. Pero si tu problema es que gastas sin darte cuenta y quieres cambiar tus hábitos de raíz, el kakebo tiene algo que las apps no: te obliga a implicarte, a pensar cada gasto, a reflexionar cada mes.
En 2026, con el gasto digital instantáneo (bizum, pagos con móvil, compras con un clic) más presente que nunca, ese freno consciente que aporta escribir a mano vale más que antes. No es magia ni la solución para todos, pero como herramienta para tomar consciencia y cambiar hábitos, sigue siendo de las mejores. Si nunca has controlado tus gastos, es un gran punto de partida.
Errores comunes al usar el método kakebo
Para que te funcione de verdad, evita estos errores:
Abandonar a los pocos días. El kakebo requiere constancia. Los primeros días cuesta, pero en una o dos semanas se vuelve automático. No lo dejes antes de que se convierta en hábito.
No anotar los gastos pequeños. «Total, son 2 euros» repetido muchas veces suma una barbaridad. Anota TODO, especialmente lo pequeño, que es donde están las fugas invisibles.
No hacer la reflexión mensual. Anotar sin reflexionar es media herramienta. El paso 4 (analizar y mejorar) es donde está gran parte del valor. No te lo saltes.
Ponerte objetivos irreales. Si te propones ahorrar demasiado de golpe, te frustras y abandonas. Empieza con una meta realista y ve subiéndola.
Preguntas frecuentes sobre el método kakebo
¿Cuánto se puede ahorrar con el kakebo? No existe una cantidad fija. El resultado depende de tus ingresos, tus gastos y de los cambios que hagas en tus hábitos al ser consciente de dónde va tu dinero. Lo importante es la constancia, no una cifra concreta.
¿El kakebo sirve si gano poco? Sí, de hecho es especialmente útil con ingresos ajustados, porque te ayuda a exprimir cada euro y a detectar fugas. Se adapta a cualquier nivel de ingresos.
¿Necesito comprar un cuaderno especial de kakebo? No. Hay cuadernos específicos muy bonitos, pero puedes hacerlo perfectamente en una libreta normal. Lo que importa es el método, no el soporte.
¿Cuánto tiempo al día lleva? Muy poco. Anotar los gastos del día lleva 2-3 minutos, y la reflexión mensual unos 15-20 minutos. Es una inversión de tiempo mínima para el control que te da.
¿En cuánto tiempo se ven resultados? Desde el primer mes ya tomas consciencia de tus gastos. El verdadero cambio de hábitos llega tras 2-3 meses de práctica constante, cuando ya interiorizas el método.
Conclusión
Ya sabes en qué consiste el método kakebo: planificas al empezar el mes, clasificas tus gastos en cuatro categorías, anotas cada gasto a mano durante el mes y reflexionas al final para mejorar.
Su poder está en la consciencia. Al escribir cada gasto, dejas de gastar en piloto automático y empiezas a decidir. Y ese pequeño cambio, mantenido en el tiempo, transforma tu relación con el dinero y tu capacidad de ahorro.
No necesitas nada más que un cuaderno y un poco de constancia. Empieza este mismo mes: anota tus ingresos, decide cuánto ahorrar y ponte a registrar. Dentro de unos meses te sorprenderá cuánto has aprendido sobre tu propio dinero.
¿Te animas a probar el kakebo? Cuéntamelo en los comentarios.